
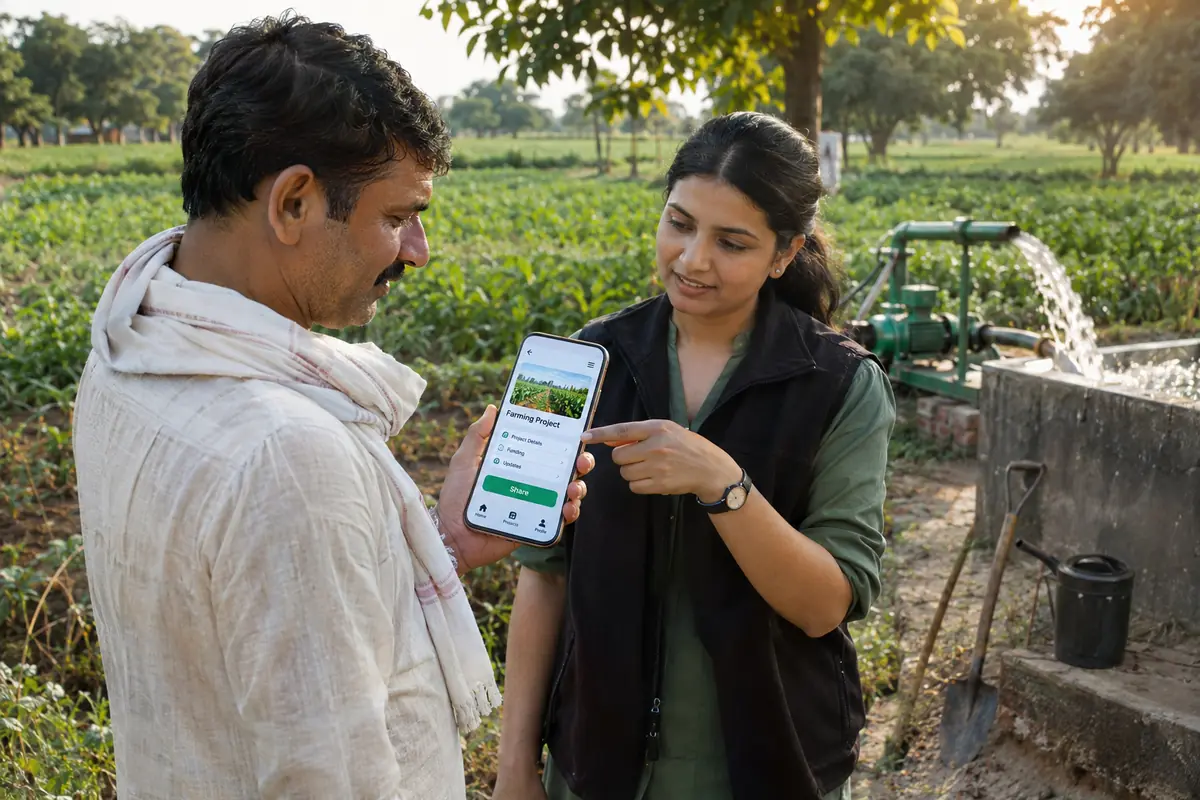
भारत में P2P किसान ऋण कृषि वित्त का वह रूप है जिसमें खेती करने वाला व्यक्ति किसी ऑनलाइन प्लेटफ़ॉर्म के ज़रिए सीधे निजी ऋणदाताओं से पैसा उधार लेता है। बीज, खाद, सिंचाई या कटाई के समय की कार्यशील पूंजी जैसी ज़रूरतें इससे पूरी हो सकती हैं। ऐसे प्लेटफ़ॉर्म को RBI के पास NBFC-P2P के रूप में पंजीकृत होना पड़ता है और वह अपनी बैलेंस शीट से उधार नहीं दे सकता। प्लेटफ़ॉर्म केवल दोनों पक्षों को जोड़ता है, चुकौती की गारंटी नहीं देता। यह बैंक और सहकारी ऋण का पूरक है, उनका स्थान नहीं लेता।
किसान को किन कामों के लिए पैसा चाहिए
- बुवाई से पहले बीज और खाद
- सिंचाई पंप, ड्रिप या स्प्रिंकलर
- डेयरी या पशुपालन की छोटी इकाई
- कटाई के बाद भंडारण और परिवहन
खेती की आय फसल आने पर एकमुश्त मिलती है, इसलिए चुकौती की तारीख़ें उसी चक्र के अनुसार तय करना समझदारी है।
भारत में P2P किसान ऋण कृषि वित्त: फ़ैसले से पहले मुख्य बातें
NBFC-P2P ढांचे में एक उधारकर्ता का सभी प्लेटफ़ॉर्म पर कुल बकाया ऋण ₹10 लाख से अधिक नहीं हो सकता। एक ऋणदाता का एक ही उधारकर्ता में निवेश ₹50,000 तक सीमित है और ऋण की अधिकतम अवधि 36 महीने है।
ये सीमाएं क्रेडिट जोखिम को ख़त्म नहीं करतीं।
जोखिम और सावधानियां
- मौसम की मार या मंडी भाव गिरने से आय घट सकती है
- ऐप की क़ानूनी पहचान और RBI पंजीकरण स्वयं जांचें
- ब्याज दर, शुल्क और जुर्माना लिखित रूप में देखें
- फसल बीमा को चुकौती की सुरक्षा के तौर पर सोचें
दूसरे स्रोतों से तुलना
किसान क्रेडिट कार्ड, सहकारी बैंक और ग्रामीण बैंक अक्सर सरकारी सहायता के कारण सस्ते पड़ते हैं। P2P तब आज़माया जाता है जब औपचारिक ऋण समय पर न मिले।
ब्याजमुक्त क़र्ज़-ए-हसना जैसी व्यवस्था ज़्यादातर सामुदायिक या सहकारी होती है, RBI-पंजीकृत ऐप नहीं।
चुकौती की व्यावहारिक योजना
रबी और ख़रीफ़ की कटाई के बाद नक़दी आती है, इसलिए किस्त उसी समय के आसपास रखना सहज रहता है। कई प्लेटफ़ॉर्म मासिक किस्त ही चलाते हैं, ऐसे में आय के ख़ाली महीनों के लिए बचत अलग रखनी पड़ती है।
छोटे और सीमांत किसान को ऋण लेने से पहले खेती की कुल लागत, संभावित उपज और मंडी भाव का सरल हिसाब लिख लेना चाहिए। हिसाब से पता चलता है कि किस्त आय के कितने हिस्से में बैठेगी।
अक्सर पूछे जाने वाले प्रश्न
क्या किसान P2P प्लेटफ़ॉर्म से ऋण ले सकते हैं?
हां, पहचान, आय और चुकौती क्षमता की जांच पूरी होने पर ले सकते हैं। मंज़ूरी प्लेटफ़ॉर्म और ऋणदाताओं पर निर्भर है, कोई गारंटी नहीं होती।
क्या फसल ख़राब होने पर चुकौती माफ़ होती है?
नहीं, P2P ऋण में चुकौती का दायित्व बना रहता है। इसलिए ऋण लेने से पहले किस्तों की योजना और संभावित जोखिम पर ध्यान से सोचें।
आगे पढ़ें
- NABARD : NABARD कृषि और ग्रामीण विकास वित्त से जुड़ी राष्ट्रीय संस्था है, जिसकी जानकारी किसानों के लिए औपचारिक ऋण विकल्प समझने में काम आती है।