
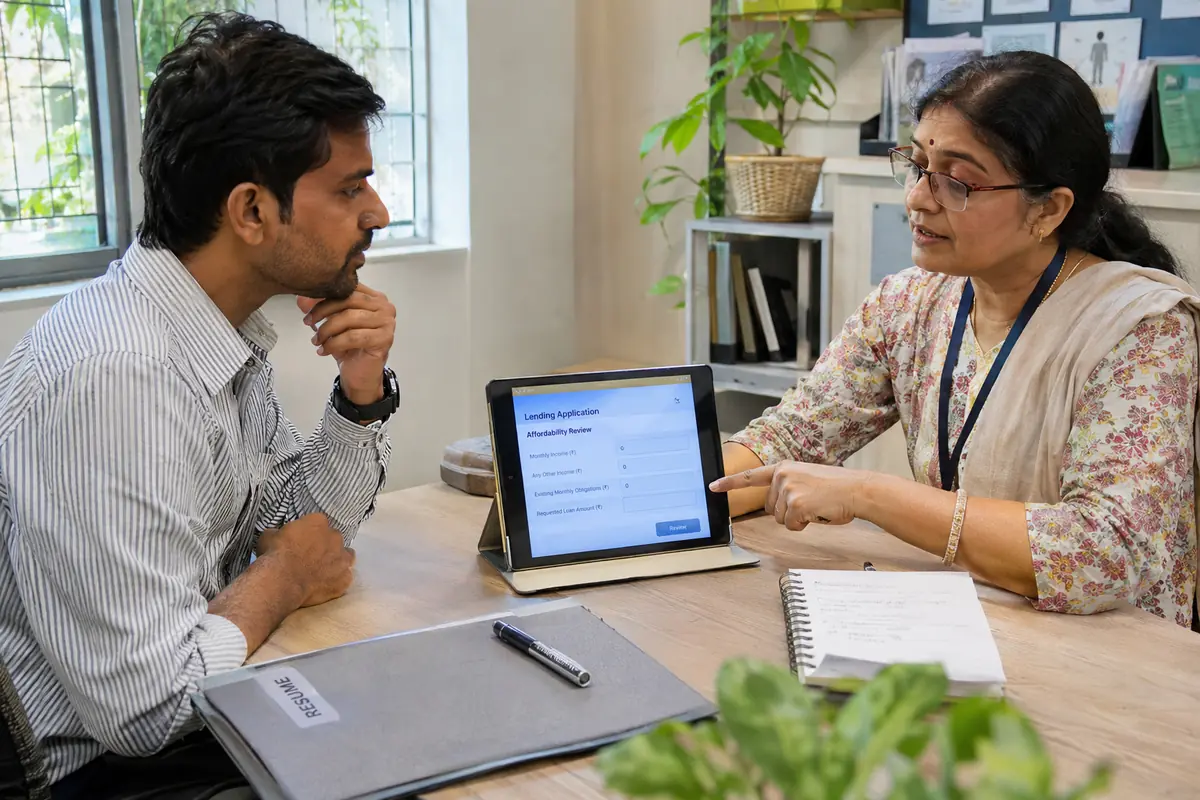
भारत में बेरोज़गारों के लिए P2P ऋण वह व्यवस्था है जिसमें नौकरी या नियमित वेतन के बिना व्यक्ति ऑनलाइन प्लेटफ़ॉर्म के माध्यम से निजी ऋणदाताओं से उधार माँगता है। ऋणदाता आमतौर पर आय का प्रमाण देखते हैं, इसलिए बिना स्थिर आय के मंज़ूरी मुश्किल होती है। कुछ मामलों में परिवार की आय, सह-आवेदक या फ्रीलांस कमाई को आधार बनाया जाता है। प्लेटफ़ॉर्म RBI-पंजीकृत NBFC-P2P होना चाहिए और वह चुकौती की गारंटी या निश्चित रिटर्न का वादा नहीं कर सकता। कई प्लेटफ़ॉर्म मासिक आय की न्यूनतम सीमा रखते हैं, इसलिए आवेदन से पहले शर्तें पढ़ना ज़रूरी है।
बेरोज़गारी में ऋण की मुख्य चुनौती
ऋणदाता का भरोसा आय पर टिका होता है। नौकरी छूटने के बाद बैंक स्टेटमेंट में नियमित जमा न दिखे तो आवेदन अक्सर ठुकरा दिया जाता है।
ऐसे में चुकौती का स्रोत स्पष्ट बताना सबसे ज़रूरी है।
भारत में बेरोज़गारों के लिए P2P ऋण को क़दम-दर-क़दम समझें
- सह-आवेदक की स्थिर आय
- फ्रीलांस या अस्थायी काम की आमदनी
- बचत, किराया या पेंशन जैसा नियमित स्रोत
- अच्छा क्रेडिट इतिहास
छोटी रकम और कम अवधि
RBI के ढांचे में अधिकतम अवधि 36 महीने है और एक ऋणदाता का एक उधारकर्ता में निवेश ₹50,000 तक सीमित है। बेरोज़गारी में छोटी रकम और छोटी अवधि चुनना जोखिम घटाता है, क्योंकि किस्तें उसी हिसाब से संभल पाती हैं।
सावधानियां और रोज़गार के रास्ते
- 'बिना जांच तुरंत ऋण' जैसे दावों से बचें
- अग्रिम शुल्क माँगने वाले ऐप से दूर रहें
- ऐप का RBI पंजीकरण जांचें
- ऋण से पहले नौकरी या कौशल प्रशिक्षण के सरकारी अवसर देखें
ऋण का उपयोग समझदारी से
बेरोज़गारी में उधार ली गई रकम का उपयोग उसी काम में होना चाहिए जो आय वापस ला सके, जैसे प्रशिक्षण शुल्क, साक्षात्कार यात्रा या छोटे काम के औज़ार। उपभोग के लिए लिया गया ऋण चुकौती का बोझ बढ़ाता है।
परिवार से अस्थायी मदद, सरकारी कौशल कार्यक्रम और स्थानीय सहकारी समितियां भी देखनी चाहिए। इनमें ब्याज कम या शून्य हो सकता है और दबाव भी कम रहता है, इसलिए पहले इन्हीं को आज़माना उचित है।
नौकरी दोबारा मिलने तक का समय अनिश्चित हो सकता है। इसलिए किस्त शुरू होने की तारीख़ और ग्रेस अवधि जैसे प्रावधान पहले पूछ लें, और जो भी वादा मौखिक हो उसे लिखित में माँगें।
अक्सर पूछे जाने वाले प्रश्न
क्या बेरोज़गार व्यक्ति को P2P ऋण मिल सकता है?
कभी-कभी मिल सकता है, पर नियमित आय न होने से मंज़ूरी कठिन रहती है। सह-आवेदक या वैकल्पिक आय का प्रमाण स्थिति को कुछ मज़बूत कर सकता है।
बेरोज़गारी में ऋण लेना कितना सुरक्षित है?
जोखिम ऊँचा रहता है, क्योंकि चुकौती का स्रोत अनिश्चित होता है। केवल अत्यावश्यक और छोटी रकम पर विचार करें तथा सभी शुल्क पहले समझ लें।
आगे पढ़ें
- National Career Service : नेशनल करियर सर्विस रोज़गार के अवसर, कौशल जानकारी और करियर मार्गदर्शन देने वाला राष्ट्रीय पोर्टल है, जो ऋण लेने से पहले आय के साधन खोजने में सहायक है।