
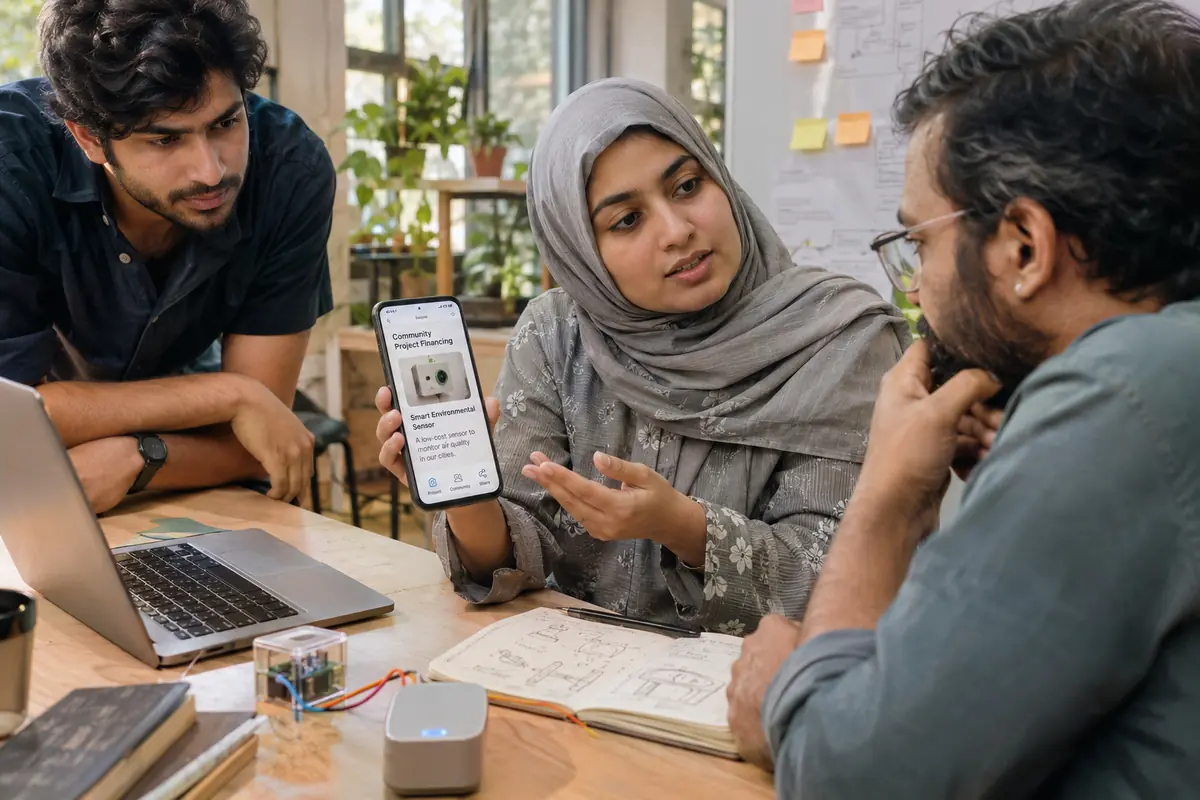
भारत में स्टार्टअप के लिए इस्लामी P2P ऋण वह व्यवस्था है जिसमें नया उद्यमी ब्याज दिए बिना, सीधे व्यक्तियों या समूहों से शुरुआती पूँजी जुटाने की कोशिश करता है। इसमें क़र्ज़-ए-हसना या लाभ-हानि की साझेदारी जैसे सिद्धांत अपनाए जाते हैं। नई कंपनी के पास अक्सर बैलेंस शीट, बैंकिंग इतिहास और जमानत नहीं होती, इसलिए बैंक से कर्ज़ मुश्किल रहता है। ऐसे में निजी नेटवर्क और सामुदायिक निवेशक एक वैकल्पिक रास्ता बनते हैं, पर इसमें जोखिम और क़ानूनी स्पष्टता का ध्यान रखना पड़ता है।
नए उद्यम को बैंक से मुश्किल क्यों होती है
बैंक आम तौर पर पिछली कमाई, संपत्ति और क्रेडिट इतिहास देखते हैं। जिस कारोबार ने अभी शुरुआत ही की हो, उसके पास ये सब कम होता है। यही कमी कई मुस्लिम उद्यमियों को ब्याजमुक्त निजी सहयोग की ओर ले जाती है।
भारत में स्टार्टअप के लिए इस्लामी P2P ऋण: व्यवहार में कैसे काम करता है
- क़र्ज़-ए-हसना: मूलधन की वापसी, कोई तय लाभ नहीं।
- मुदारबा या मुशारका: कारोबार के लाभ-हानि में साझेदारी।
- मुराबहा: लागत पर तय मुनाफ़े के साथ सामान की बिक्री।
साझेदारी में निवेशक को लाभ का हिस्सा मिलता है, इसलिए यह बिना-ब्याज क़र्ज़ से अलग है।
पूँजी माँगने से पहले की तैयारी
स्पष्ट कारोबारी योजना, पूँजी के उपयोग का हिसाब और चुकौती का वास्तविक कार्यक्रम तैयार रखें। देने वाले से हर शर्त लिखित में तय करें, ताकि बाद में विवाद न हो। पूँजी का उपयोग इन्वेंट्री, तकनीक, विपणन या कर्मचारियों जैसे ठोस मदों में बाँटकर दिखाना भरोसा बढ़ाता है।
नियम और जोखिम
यदि कोई मंच खुद को P2P ऋण ऐप बताए, तो उसे NBFC-P2P के रूप में RBI का पंजीकरण चाहिए। वह चुकौती की गारंटी या तय रिटर्न का वादा नहीं कर सकता। स्टार्टअप का जोखिम ऊँचा होता है, इसलिए केवल वही रकम लगाएँ जिसका नुकसान सहा जा सके। यह सामान्य जानकारी है, व्यक्तिगत सलाह नहीं।
निवेशक का भरोसा कैसे बनता है
निजी निवेशक सबसे पहले संस्थापक की ईमानदारी और अनुभव देखते हैं। नियमित अपडेट देना, खर्च का हिसाब खुला रखना और वादे के मुताबिक़ प्रगति दिखाना रिश्ते को मज़बूत करता है। शुरुआती ग्राहक, छोटा प्रोटोटाइप या पहली बिक्री भी योजना को ठोस बनाती है। भरोसा बनने पर आगे की पूँजी जुटाना आसान हो जाता है।
अक्सर पूछे जाने वाले प्रश्न
क्या स्टार्टअप को बिना ब्याज का P2P ऋण आसानी से मिल जाता है?
आसानी से नहीं। ऐसे विकल्प सीमित हैं और ज़्यादातर निजी या सामुदायिक स्तर पर होते हैं। योजना की मज़बूती और देने वाले का भरोसा ही सबसे अहम बातें हैं।
साझेदारी वाले निवेश और क़र्ज़-ए-हसना में क्या अंतर है?
क़र्ज़-ए-हसना में केवल मूलधन लौटता है। साझेदारी में निवेशक कारोबार के लाभ-हानि का हिस्सा लेता है, इसलिए उसका रिटर्न तय नहीं होता और नुकसान भी बँटता है।
आगे पढ़ें
- Startup India : यह राष्ट्रीय स्टार्टअप सहायता पोर्टल नए उद्यमियों को पंजीकरण, मार्गदर्शन और सरकारी योजनाओं की जानकारी देता है, जो पूँजी जुटाने की तैयारी में उपयोगी है।